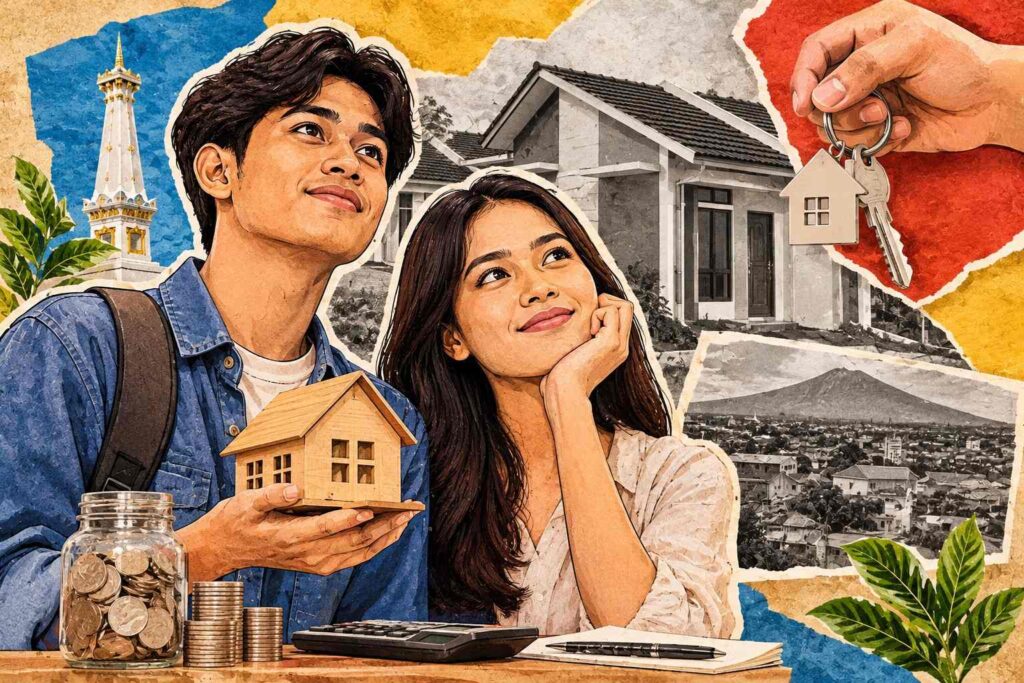

TUGU JOGJA – Mempunyai rumah sendiri sering kali dijadikan salah satu target finansial pekerja muda, tak terkecuali di Yogyakarta.
Namun, kala harga tanah dan bangunan terus menjadi pertimbangan dalam perencanaan keuangan, kemampuan membeli hunian dengan penghasilan setara upah minimum semakin menantang.
Kenaikan Upah Minimum Provinsi (UMP) DIY 2027 menjadi Rp2.725.000 pun berpotensi tambahan ruang bagi pekerja untuk mengatur keuangan.
Dengan penghasilan pada kisaran tersebut, pilihan kepemilikan hunian pun lebih realistis jika diarahkan pada program Kredit Pemilikan Rumah (KPR) subsidi, dengan sejumlah persyaratan yang harus dipenuhi.
Hanya saja, persoalannya bukan hanya sanggup membayar cicilan setiap bulan.
Pekerja juga perlu memperhitungkan uang muka, biaya administrasi, kebutuhan hidup, dan kewajiban keuangan lainnya.
Dan dalam penilaian kredit perbankan, rasio cicilan terhadap penghasilan menjadi salah satu pertimbangan penting.
Artinya, jika menggunakan UMP DIY 2027 sebesar Rp2.725.000 sebagai dasar simulasi, kemampuan membayar cicilan berada pada kisaran Rp817.500 hingga Rp1.090.000 per bulan. Angka tersebut merupakan batas perhitungan, bukan jaminan bank akan menyetujui pengajuan kredit.
Salah satu pilihan yang dapat dipertimbangkan adalah KPR subsidi. Berdasarkan informasi yang dihimpun Tugujogja.id dari berbagai platform properti, diketahui bahwa harga rumah subsidi di DIY berkisar Rp166 juta, dengan bunga tetap atau flat 5 persen dan tenor 20 tahun.
Dengan skema tersebut, angsuran diperkirakan berada di kisaran Rp1 juta hingga Rp1,1 juta per bulan.
Jika dibandingkan dengan penghasilan Rp2.725.000, cicilan tersebut menyerap sekitar 36,7 hingga 40,4 persen pendapatan.
Artinya, angsuran masih berada dalam rentang simulasi kemampuan cicilan, tetapi mendekati batas atasnya.
Namun, perlu digarisbawahi bahwa kondisi ini juga mengasumsikan bahwa pekerja tidak memiliki cicilan kendaraan, pinjaman konsumtif, atau kewajiban kredit lainnya.
Jika masih ada utang berjalan, otomatis ruang untuk membayar KPR semakin sempit.
Adapun simulasi cicilan itu juga masih belum mencakup seluruh kebutuhan awal pembelian rumah, misalnya uang muka dan biaya administrasi.
Itu artinya, para pekerja juga harus memastikan penghasilan yang tersisa cukup untuk kebutuhan sehari-hari.
Sementara itu, jika kesenjangan antara upah pekerja lokal dan harga properti tak dapat dilepaskan dari karakteristik ekonomi Yogyakarta.
Salah satu faktornya adalah daya tarik pendidikan dan pariwisata. Sebagai kota pendidikan dan tujuan wisata, Yogyakarta memiliki kebutuhan hunian untuk mahasiswa, pendatang, pekerja, maupun pengunjung.
Permintaan tersebut turut membentuk pasar properti, termasuk rumah kos dan hunian sewa.
Faktor kedua adalah keterbatasan lahan. Ketersediaan tanah di lokasi strategis tidak selalu sebanding dengan kebutuhan hunian dan aktivitas ekonomi.
Kondisi ini dapat meningkatkan persaingan memperoleh lahan, terutama di kawasan yang memiliki akses dan fasilitas memadai.
Dan yang terakhir adalah soal pembangunan infrastruktur konektivitas turut memengaruhi perkembangan kawasan, salah satunya dengan beroperasinya Bandara Internasional Yogyakarta.
Strategi Pekerja Muda Mengejar Rumah Pertama
Bagi pekerja dengan penghasilan setara UMP, KPR subsidi memang bisa dijadikan alternatif selama memenuhi persyaratan program dan penilaian kredit.
Pekerja pun perlu menjaga riwayat pembayaran kredit, menghindari tunggakan, serta mengurangi cicilan konsumtif dapat membantu memperbaiki profil keuangan sebelum mengajukan pembiayaan.
Belum lagi pilihan lokasinya. Yang mana, rumah di kawasan pinggiran mungkin memiliki harga lebih terjangkau, tetapi jarak menuju tempat kerja dapat menambah biaya transportasi dan waktu perjalanan.
Karena itu, harga rumah tidak seharusnya menjadi satu-satunya dasar keputusan.
Lebih lanjut, pekerja yang sudah berkeluarga juga dapat mempertimbangkan penggabungan penghasilan pasangan apabila skema pembiayaan memungkinkan dan seluruh kewajiban rumah tangga telah dihitung.
Dengan demikian kenaikan UMP berpotensi tambahan kemampuan finansial. Hanya saja, hal ini belum tentu cukup untuk mengejar rumah komersial di kawasan strategis Yogyakarta.
KPR subsidi membuka salah satu jalur kepemilikan hunian, meski keberhasilannya tetap bergantung pada kestabilan penghasilan, beban cicilan, kesiapan dana awal, dan ketepatan memilih lokasi.***